





Inditex, IKEA y Carrefour ya aceptan Bizum en sus establecimientos, mientras Mercadona inicia su extensión progresiva. La entrada del pago inmediato en las grandes cadenas abre una nueva opción en caja y plantea a los comercios una cuestión práctica: cómo incorporarla sin añadir fricciones al cliente ni complicaciones a su operativa.
El pago con Bizum deja de identificarse exclusivamente con las transferencias entre particulares o las compras por internet. Su llegada a las grandes superficies españolas se hace visible en sectores tan distintos como la moda, el mobiliario y la alimentación. Inditex, IKEA y Carrefour ya figuran entre las cadenas que aceptan pagos presenciales. Mercadona, por su parte, ha comenzado en octubre su despliegue a escala nacional tras una fase de pruebas en Soria y otros puntos de venta.
La diferencia es relevante: la incorporación de Mercadona no equivale a que Bizum esté disponible desde el primer día en todas las cajas. La activación depende de la adaptación de los sistemas de cobro y del ritmo de implantación de cada establecimiento. El cambio, por tanto, no es solo un anuncio de nuevas marcas adheridas, sino una transformación que debe llegar hasta el terminal donde se completa la compra.
El pago presencial entra en una nueva escala
El avance de las grandes cadenas llega después de meses de expansión entre comercios de diferentes tamaños. En el balance comunicado por Bizum al cierre del tercer trimestre de 2026, el pago presencial ya estaba habilitado para unos 21 millones de usuarios y en 1,7 millones de establecimientos.
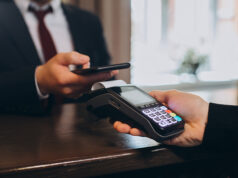
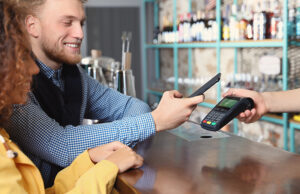
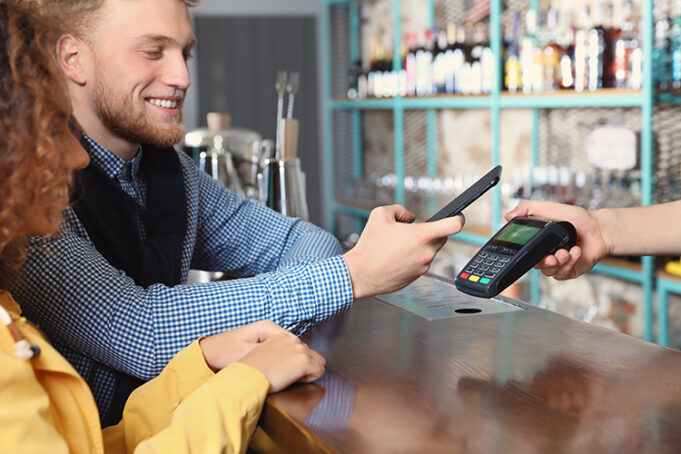
Para pagar con Bizum desde la cuenta, el cliente acerca el móvil al datáfono mediante tecnología NFC, utilizando Bizum Pay o la aplicación de una entidad compatible. La experiencia se parece a otros pagos sin contacto, pero el dinero se transfiere directamente entre cuentas bancarias. La cartera Bizum Pay también puede guardar tarjetas, por lo que utilizar la aplicación no significa necesariamente que todas las operaciones se efectúen mediante el mismo mecanismo.
La última barrera está en la operativa de caja
La disponibilidad del servicio exige algo más que su presencia en una aplicación. El banco del cliente debe ofrecer la funcionalidad y el comercio debe tener habilitada la aceptación en el terminal. Bizum señala que, con carácter general, no es necesario sustituir el datáfono, aunque cada negocio debe confirmar la activación con su entidad o proveedor de pagos.
En una cadena con una red extensa de tiendas, esa coordinación explica por qué la implantación puede avanzar a ritmos distintos. Para el cliente, la señal decisiva no es que su supermercado anuncie Bizum, sino que la opción aparezca disponible al llegar a caja. Para el comercio, además de activar el sistema, importa comunicar con claridad dónde puede utilizarse y cómo se resuelven las incidencias o devoluciones.
Más alternativas no significan automáticamente más ventas
Incorporar Bizum amplía los métodos de pago disponibles y puede facilitar la compra a quienes ya utilizan habitualmente esta solución. Sin embargo, la mera disponibilidad no acredita una mejora de conversión ni un ahorro de costes. Las condiciones económicas del cobro dependen de los acuerdos con las entidades y los proveedores, y su utilidad comercial deberá medirse en el uso real, la experiencia en caja y la integración con los procesos de cada cadena.
El paso que dan Inditex, IKEA, Carrefour y Mercadona sitúa el pago inmediato en una fase distinta: de una solución conocida por los consumidores a una alternativa que necesita funcionar de forma consistente en el punto de venta. La gran distribución gana otra opción para su cliente; su valor dependerá de que esa opción sea tan sencilla de utilizar como de anunciar.
Fuente: ADSLZone